米兰官方网站直接进入:世界鱼粉价格继续走强本钱压力下这家国内水产饲料龙头具有相对优势三季度成绩环比明显地增加丨组织调研
来源:米兰官方网站直接进入
发布时间:2026-10-31 16:20:08
米兰体育备用网站:
秘鲁鳀鱼配额骤减,世界鱼粉价格走强,水产饲料本钱压力下这家国内水产饲料龙头具有相对优势,三季度归母净赢利12.96亿元,环比增加79.12%,较二季度明显修正。猪价继续磨底,组织看好周期回转后公司有望首要获益。
10月29日,A股三大指数团体承压,农林牧渔板块领涨商场,生猪饲养与水产饲养两条主线同步走强。
近来,这家饲料龙头——海大集团(002311.SZ)发表2026年三季报后获组织高度重视,国信证券、华泰证券、华安证券、财通证券、开源证券、国泰海通证券等多家组织在三日内接连发布点评。组织出资的人对鱼粉提价下的水产料吨利改变以及生猪饲养本钱较为重视。
材料显现,海大集团以饲料为中心,事务掩盖饲料、种苗、动保、饲养与质料交易,2025年完结饲料销量3208万吨,其间外销2986万吨,同比增加约21%。公司自2011年底以越南水产料商场为切入点进入海外,现在在东南亚、拉美、非洲等新式商场布局饲料产能与饲养事务,饲养端环绕对虾、蛋鸡等种类打开。
据卓创资讯,秘鲁出产部10月16日正式抉择:2026年中北部鳀鱼第二捕季不予敞开。继榜首捕季提早收场后,全年秘鲁鱼粉供给缺席,引发商场对全球鱼粉供需格式的考虑。全球鱼粉供给格式的硬缩短将重塑国内鱼粉需求格式,未来商场需求负反馈或继续发挥效应,估计2026年全球鱼粉产值或降至近十年新低水平。
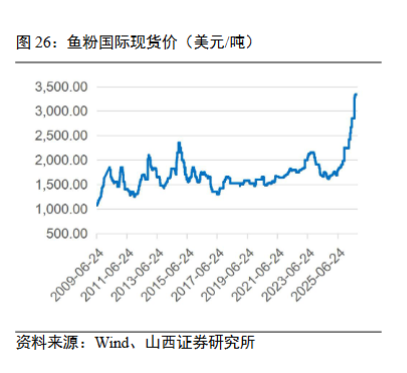
国泰海通证券指出,2026年二季度鱼粉价格创下前史最高,三季度继续上行,最高触及3670美元/吨,较年头上涨67.2%,近期虽有回调,仍处前史高位。鱼粉是水产饲料的重要原材料,公司国内与海外水产饲料出产均受此影响,本钱压力未完全向下流传导。公司收购、出产技术等均抢先职业,鱼粉价格高位给公司带来的影响估计小于其他竞赛对手。
公司指出,在鱼粉提价的布景下,公司虾料配方从供给链的可控性、稳定性到实证研讨落地是一整套系统工程。公司在这方面有丰厚的堆集,相对于职业仍有优势。
修正的触发点在供给端。华泰证券判别,跟着2027年厄尔尼诺转弱、首要鱼粉产区捕捉康复,鱼粉价格回落将带动水产料吨利进一步修正,叠加海外事务增加,饲料事务量利体现或触底上升。秘鲁配额的实践执行情况供给了参照:全年191.4万吨配额仅完结24.6%,供给缺口能否回补,取决于下一捕季的资源康复程度。
值得一提的是,公司近期发布三季度成绩陈述,公司第三季度营收为391.09亿元,同比增加4.95%;纯赢利是12.96亿元,环比增加79%,较二季度明显修正。
10月18日,外三元生猪均价9.88元/公斤,职业自繁自养与外购仔猪两种形式均已接连亏本超11个月,部分上市猪企资产负债率超越90%;农业乡村部10月12日再度举行产能调控座谈会,着重严格执行产能调控,并对下一年出栏量提出维稳要求。国信证券判别,下半年生猪及仔猪价格仍在周期底部,高本钱产能将继续面对现金流压力,能繁产能会进一步加速去化,2027年猪价有望敞开周期回转。
现在公司饲养事务已先行减亏。经华泰证券测算,26Q3生猪饲养事务环比减亏,归纳本钱降至12元/公斤以内,大多数来源于饲养功率提高与外购仔猪本钱较上半年清楚明了地下降;除掉广西洪水形成的丢失后,单季度生猪饲养头均盈余约20元,依托期货套保战略跑赢职业,同比未扭亏首要因2025年同期饲养事务盈余。跟着2026年职业产能去化完成至2027年的供给减量,公司饲养事务有望开释赢利弹性。猪料出售方面,公司以控应收危险为主,三季度应收账款升至60.50亿元,较2025年底增加103.11%,首要为事务规划增加及进入出售旺季所造成的。
国信证券:公司短期运营体现受饲养周期影响,2026Q3同比体现承压,但环比已完结明显改进。公司在虾、鱼苗种事务方面的竞赛优势杰出,有望成为成绩新增加点。
国泰海通证券:估计公司未来成绩将迎来逐渐改进。首要,公司收购、出产技术等均抢先职业,鱼粉价格高位给公司带来的影响估计小于其他竞赛对手;其次,公司海外事务坚持快速地增加,也是公司的重要赢利增加点。最终,公司龙头底部安定,竞赛优势强壮,公司更可处理职业低谷期面对的压力。
国信证券-海大集团-002311-2026年三季报点评:周期底部运营稳健,海外产能继续加码-261027
华泰证券-海大集团-002311-季报点评:饲料与饲养事务均筑底修正-261028
华安证券-海大集团-002311-饲料事务稳步增加,海外布局增运营耐性-261028
财通证券-海大集团-002311-海外拓宽继续推动,质料提价吨利承压-261028
开源证券-海大集团-002311-主业规划稳增赢利承压,海外产能建造稳步推动-261029
国泰海通证券-海大集团-002311-26年三季报点评:鱼粉提价短期连累,看好成绩逐渐改进-261028
(调研内容为上市公司揭露发表的信息,不构成投研主张,亦不代表渠道观念,请出资人独立判别和决议计划。)
皇马,别总当鸵鸟!2年4次涉华争议!姆巴佩抱歉了,西甲抱歉了,皇马怎样还没抱歉?“皇马称姆巴佩仅代表个人”冲上热搜